
Оплата после монтажа кажется безопасной, но именно она убивает график производства и замораживает оборудование на складе.
Стандартная и безопасная оплата линии для снеков частями всегда строится по принципу: значительный аванс до запуска производства и полный остаток строго до момента отгрузки из цеха. Любые сдвиги этих сроков на этап пусконаладки требуют жестких банковских гарантий.
Я начинал с таможенного оформления в Нинбо, а потом перешел в продажи экструзионного оборудования. За эти годы усвоил одно: условия оплаты — это не формальность в договоре, а фактор, который решает, уедет машина в контейнере или будет пылиться на складе. Был случай: клиент из Центральной Азии заказал линию для кукурузных палочков. Аванс пришел вовремя, а остаток завис на пару месяцев. Оборудование стояло, склад был забит, график производства для других заказов полетел, а таможенные декларации пришлось переделывать с нуля. С тех пор я четко фиксирую сроки: деньги до отгрузки, никаких устных обещаний. Если клиент хочет гибкости, мы сразу обсуждаем аккредитив и гарантии, чтобы не повторять ошибок.

Переходим к тому, почему производители никогда не соглашаются на уступки без железобетонных гарантий.
Почему линию для снеков нельзя оплачивать «после монтажа»?
Оборудование для экструзии снеков имеет высокую степень кастомизации, что делает его неликвидным на вторичном рынке без серьезной перенастройки.
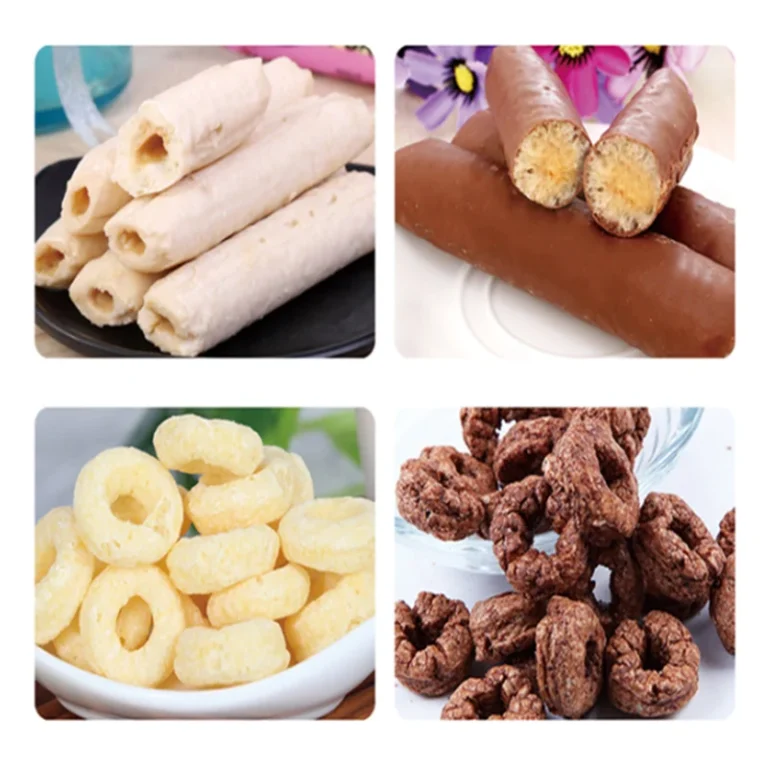
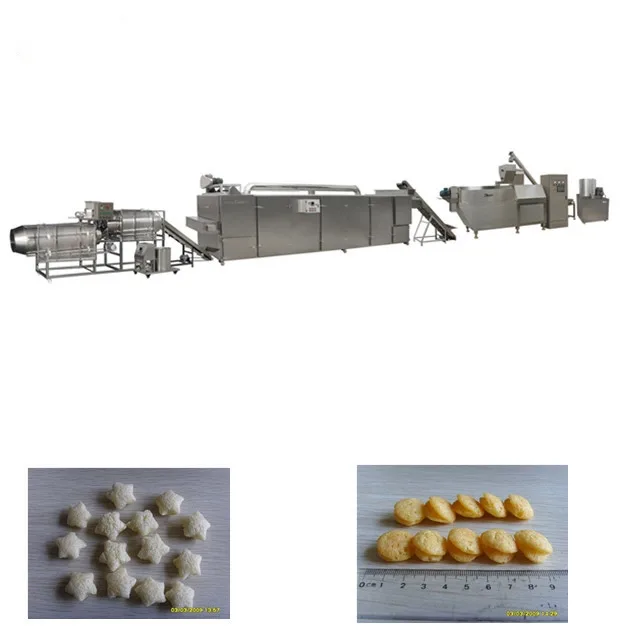
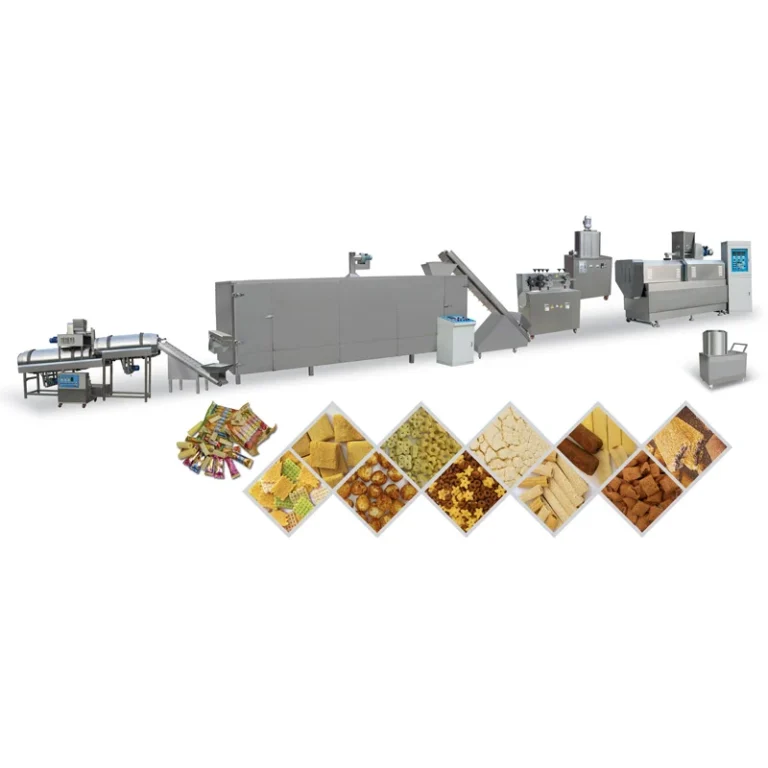
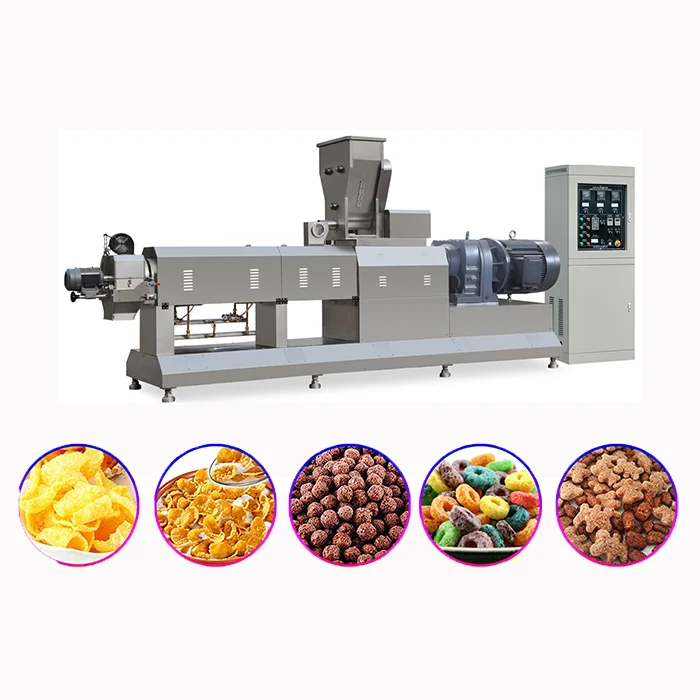
Когда покупатель настаивает на том, чтобы оплата линии для снеков частями включала финальный транш только после монтажа на его территории, он не учитывает специфику пищевых линий. Это не стандартный станок с ЧПУ, который можно просто включить в розетку. Шнеки, матрицы и конфигурация сушильного туннеля подгоняются под конкретную рецептуру — будь то кукурузные кольца, подушечки с начинкой или текстурированный растительный белок.
Если оборудование уже произведено, а деньги не поступили, производитель оказывается в ловушке. Отказаться от техники невозможно, потому что следующие заказчики редко купят линию с уже настроенными под чужую рецептуру узлами. Именно поэтому условие оплаты экструзионного оборудования, при котором расчет происходит после монтажа, критически нарушает cash flow завода-изготовителя. Производителю приходится закупать пищевую нержавеющую сталь, оплачивать работу инженеров и занимать место на складе, неся убытки, которые в конечном итоге закладываются в цену для всех клиентов.

Какие стандартные пропорции аванса и остатка существуют в отрасли?
Устоявшаяся практика диктует разделение платежей на два этапа: предоплата для старта работ и финальный расчет перед погрузкой в контейнер.
В международной торговле пищевым оборудованием аванс и остаток за линию распределяются так, чтобы покрыть затраты на материалы и обеспечить мотивацию сторон. Обычно это выглядит как существенная предоплата для закупки компонентов (двигателей, шкафов управления, специальных сплавов для матриц) и полный остаток после того, как линия прошла тестовый прогон на заводе в Цзинане и готова к упаковке.
Рассрочка на линию для снеков за пределами этой схемы требует пересмотра рисков. Если покупатель просит разбить остаток на части после отгрузки, производитель должен понимать, что он фактически кредитует сделку. В таких случаях условия оплаты экструзионного оборудования ужесточаются: требуется страхование торговых кредитов или участие банков. Без этого производитель просто не сможет гарантировать сроки поставки, так как его собственные поставщики сырья требуют оплаты по факту отгрузки материалов.

Какие гарантии требуются, если покупатель настаивает на рассрочке?
Любая оплата линии для снеков частями с отсрочкой после отгрузки должна быть обеспечена безотзывным аккредитивом или банковской гарантией.
Если стартап в Африке или Латинской Америке не может внести полный остаток до погрузки, производитель пойдет навстречу только при наличии надежных инструментов защиты. Опыт показывает, что устные обещания или простые векселя не работают при пересечении границ. Здесь вступает в силу международная практика:.
Банковская гарантия возврата аванса или standby аккредитив на остаток снимают риски обеих сторон. Производитель получает уверенность, что деньги поступят в строго определенный день, а покупатель видит, что банк контролирует транзакцию. При таком подходе рассрочка на линию для снеков становится не инструментом уклонения от обязательств, а легальным способом финансирования запуска бизнеса. В Meiteng мы всегда предлагаем клиентам проработать эти финансовые механизмы на берегу, чтобы избежать простоев на таможне из-за финансовых разногласий.

Какие скрытые расходы влечет задержка финального платежа?
Срыв сроков оплаты превращает экономию на процентах в прямые убытки, многократно превышающие стоимость самого оборудования.
Когда оплата линии для снеков частями срывается из-за задержки остатка, начинается цепная реакция. Во-первых, оборудование занимает складские площади. Аренда промышленного пространства стоит денег, и эти издержки производитель рано или поздно переложит на покупателя. Во-вторых, меняются сроки действия экспортных документов и сертификатов соответствия. Таможенные декларации, оформленные на одну дату, приходится аннулировать и переделывать, что требует дополнительных бюрократических затрат и времени.
Кроме того, страдает репутация и график производства. Инженеры, которые должны были ехать на монтаж к другому клиенту, вынуждены ждать, пока освободится контейнер или пока покупатель найдет валюту. В итоге тот, кто думал, что рассрочка снижает его риски, обнаруживает, что стоимость владения линией выросла за счет логистических штрафов, порчи упаковки при длительном хранении и упущенной выгоды от несвоевременного запуска продукта на рынок.

Conclusion
Прозрачные финансовые условия — это фундамент успешного запуска пищевого производства, а не просто пункт в контракте.
Четкое понимание того, как формируется оплата линии для снеков частями, защищает обе стороны от кассовых разрывов и складских простоев. Соблюдение стандартных этапов расчета или использование надежных банковских инструментов при рассрочке гарантирует, что оборудование приедет к покупателю вовремя и начнет приносить прибыль с первого дня работы.